Red de facturación falsa: Inmuebles precarios como fachada de millonarias empresas fantasma

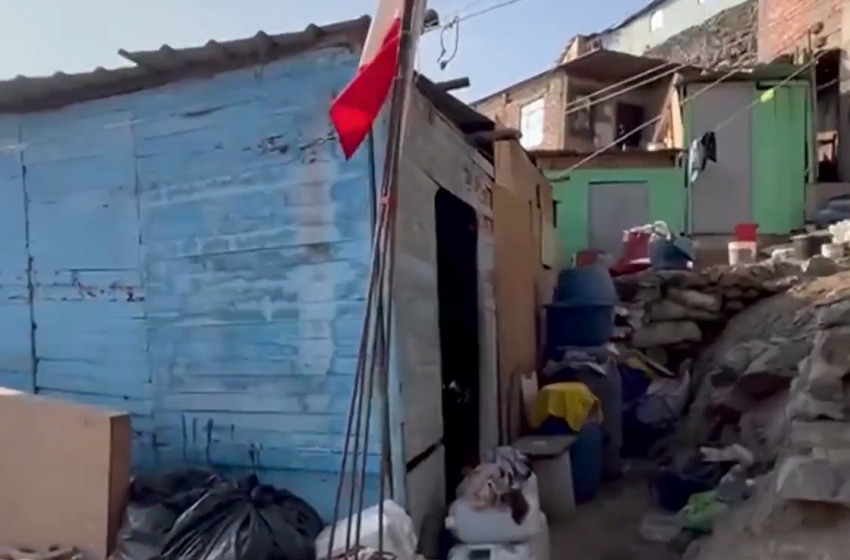
La sofisticación del fraude tributario en el Perú ha encontrado en la precariedad inmobiliaria su mejor camuflaje. Tras un despliegue de auditoría inteligente combinando análisis algorítmico e inspecciones presenciales en campo, la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) puso al descubierto una red sistemática de «empresas fantasma» dedicadas a la venta de facturas falsas. Las intervenciones revelaron un contraste dantesco: direcciones fiscales inscritas en el Registro Único de Contribuyentes (RUC) que correspondían en la realidad a terrenos baldíos, viviendas de esteras o pequeños inmuebles residenciales, pero que en el papel facturaban montos astronómicos de hasta 45 millones de soles por supuestas prestaciones de servicios, obras de construcción y provisión de insumos industriales.
Este esquema de defraudación ha tenido un impacto severo en la caja fiscal del Estado, generando un perjuicio acumulado por evadir el Impuesto General a las Ventas (IGV) y reducir indebidamente el Impuesto a la Renta que supera los 1,500 millones de soles en crédito fiscal fraguado.
La figura de los Sujetos sin Capacidad Operativa (SSCO)
Para desarticular estas redes de comprobantes de favor, el ente recaudador viene aplicando con rigor el marco del Decreto Legislativo N.° 1532, mecanismo que regula la atribución de Sujetos sin Capacidad Operativa (SSCO). Mediante esta herramienta, la SUNAT retira la validez tributaria a aquellos contribuyentes que formalmente emiten facturas electrónicas pero que carecen de los recursos económicos, financieros, infraestructura física o personal operativo para sostener comercialmente las operaciones que consignan en el papel.
Hasta el momento, la entidad supervisora ha inhabilitado y publicado en su portal institucional la lista de 212 empresas fantasma bajo la condición firme de SSCO. La investigación fiscal reveló las siguientes métricas del fraude:
- Volumen de Comprobantes: Las firmas inhabilitadas emitieron más de 78,000 facturas falsas a favor de miles de empresas y comercios a nivel nacional.
- Empresas Compradoras: Más de 78,000 contribuyentes utilizaron estos comprobantes apócrifos para simular costos y compras que nunca realizaron.
- Recuperación de Impuestos: Gracias al cruce masivo de información y a la notificación de inconsistencias, la SUNAT ha logrado recuperar de manera directa más de S/ 341 millones en impuestos evadidos, luego de que miles de compradores regularizaran voluntariamente su situación tributaria para evitar procesos penales.
«No son empresas reales; son cascarones creados con el único propósito de vender facturas de favor. Se constituyen temporalmente, simulan operaciones de millones de soles y luego se dan de baja para evadir el control. Quien compra una factura falsa incurre en un delito penal castigado con la cárcel», advierten voceros de la administración tributaria.
Meta al cierre de 2026: Identificar 3,000 firmas cascarón
La magnitud del boquete financiero provocado por las operaciones no reales tiene implicancias sociales inmediatas. Se calcula que el país ha dejado de percibir más de 21,000 millones de soles en recaudación agregada debido a deducciones indebidas de crédito fiscal. Estos recursos, retenidos de forma ilícita por empresas que compran comprobantes falsos, equivalen al presupuesto requerido para financiar la construcción de decenas de hospitales regionales, colegios de alta tecnología y proyectos de agua potable en las zonas más vulnerables del Perú.
Frente a esta problemática, la SUNAT confirmó que para la segunda mitad de este ejercicio 2026 ejecutará una estrategia masiva de cruce de datos con inteligencia artificial. El objetivo institucional apunta a identificar y retirar la capacidad operativa a un universo estimado de 3,000 empresas fantasma en todo el país, cuyas facturas apócrifas mueven más de 5,000 millones de soles en crédito fiscal irregular. La medida busca enviar una señal clara al mercado corporativo: el crédito fiscal no es una mercancía transable, y el uso de facturas falsas conduce de forma inevitable al embargo de cuentas y a denuncias penales por defraudación tributaria.