La deuda de Estados Unidos: ¿Quiénes sostienen los 39 billones de dólares que debe Washington?

Hacia el cierre del primer trimestre de 2026, la estabilidad financiera global observa con atención una cifra sin precedentes: la deuda nacional bruta de los Estados Unidos ha superado la barrera de los 39 billones de dólares. Este volumen de endeudamiento no solo redefine las proyecciones fiscales del Tesoro estadounidense, sino que plantea interrogantes críticas sobre la sostenibilidad del sistema monetario internacional. Un análisis detallado basado en datos recientes del Departamento del Tesoro, la Reserva Federal y el Comité Económico Conjunto revela una estructura de propiedad diversificada donde los inversores privados y las potencias extranjeras juegan roles determinantes en el sostenimiento de la mayor economía del mundo.
Del total de la deuda bruta, aproximadamente 31.9 billones de dólares —el 81%— corresponden a la deuda en manos del público. Esta categoría es considerada por los economistas como la métrica más significativa, ya que representa el dinero que el gobierno federal ha solicitado formalmente a prestamistas externos y mercados financieros para financiar su presupuesto. El 19% restante, equivalente a 7.6 billones de dólares, se clasifica como deuda intergubernamental, un mecanismo contable mediante el cual el gobierno se debe dinero a sí mismo a través de fondos fiduciarios como el de la Seguridad Social. Aunque técnicamente es deuda, su impacto en los tipos de interés es menor en comparación con las obligaciones contraídas con el sector privado y extranjero.
Dentro del segmento de inversores nacionales, los fondos mutuos y los fondos de pensiones emergen como los principales tenedores, custodiando el 17% de la deuda total (6.6 billones de dólares). Les siguen las instituciones bancarias y los intermediarios financieros con un 6% (2.4 billones de dólares), mientras que los inversores individuales poseen el 8% (3 billones de dólares). Un dato notable del cierre de 2025 es la posición de Berkshire Hathaway, la firma de Warren Buffett, cuyas tenencias en bonos del Tesoro alcanzaron los 339,000 millones de dólares, consolidándose como uno de los mayores acreedores no gubernamentales a nivel global. Por su parte, la Reserva Federal mantiene bajo su control el 11% de la deuda nacional, una cifra que asciende a 4.4 billones de dólares, superando la suma de las tenencias de los tres principales acreedores extranjeros.
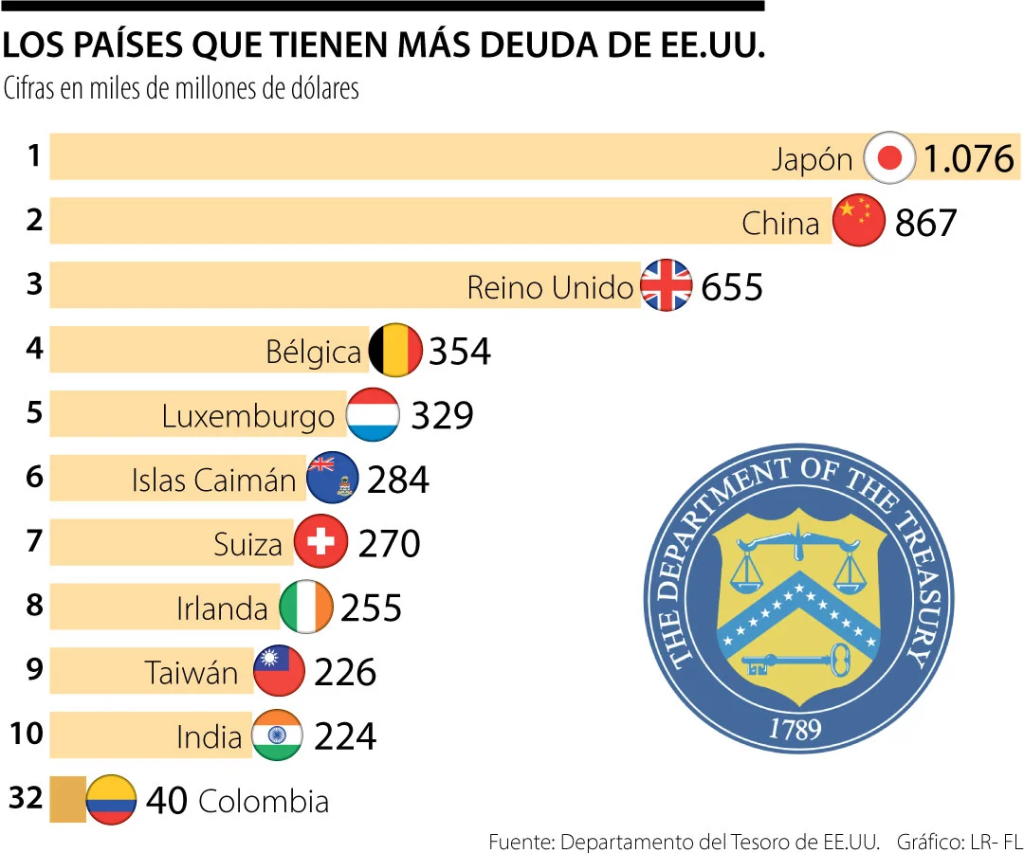
En el ámbito internacional, la geopolítica del crédito muestra cambios estratégicos. Japón se mantiene como el mayor acreedor extranjero de los Estados Unidos, con una inversión de 1.2 billones de dólares (3% del total). Esta posición, fundamentada en la gestión de reservas y la diversificación financiera nipona, actúa como un factor de estabilización pero también de dependencia mutua; una liquidación repentina de activos japoneses podría disparar los costos de endeudamiento para Washington. Tras Japón, el Reino Unido posee 900,000 millones de dólares (2%), mientras que China ocupa el tercer lugar con 700,000 millones de dólares. La reducción gradual de las tenencias chinas en los últimos años responde a una estrategia de Pekín por gestionar su liquidez interna y reducir su exposición a activos estadounidenses en medio de tensiones comerciales persistentes.
El costo de mantener este volumen de deuda es cada vez más oneroso. Actualmente, Estados Unidos desembolsa aproximadamente un billón de dólares trimestrales solo en concepto de intereses. Con una relación deuda/PIB que sitúa a la nación entre las diez más endeudadas del planeta, el servicio de la deuda amenaza con absorber una porción creciente del presupuesto federal, limitando la capacidad de inversión pública en infraestructura, salud y seguridad. En el ciclo económico 2025-2026, la gestión de esta «montaña de crédito» se ha convertido en el desafío macroeconómico más urgente, con implicancias directas sobre la inflación y la confianza de los mercados globales.